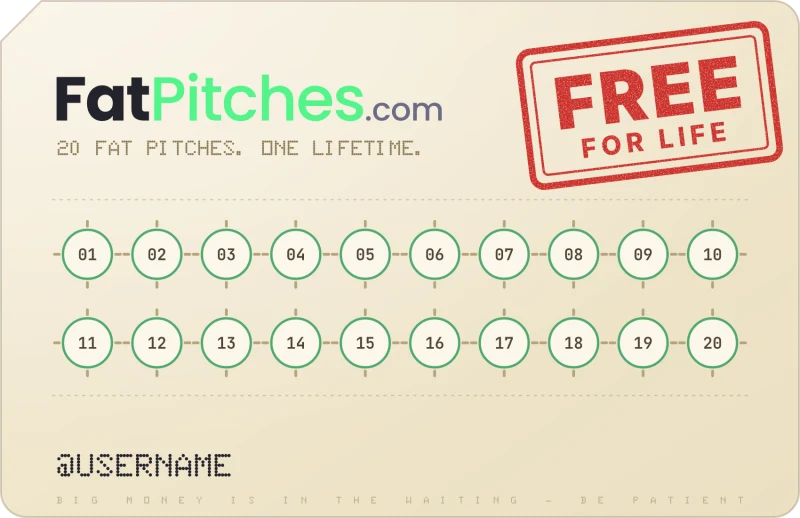
Veinte casillas en una tarjeta. Cada inversión que haces perfora una, y cuando la tarjeta se llena ya no puedes invertir nunca más. ¿Gastarías una perforación en la acción que estás mirando hoy?
Buffett usaba la idea en sus charlas en escuelas de negocios, y Munger la contó así:
«Podría mejorar vuestro bienestar financiero final dándoos un billete con solo 20 casillas, de modo que tuvierais 20 perforaciones, que representarían todas las inversiones que podríais hacer en vuestra vida. Y una vez perforada la tarjeta entera, no podríais hacer ni una inversión más.» Y dice: «Con esas reglas pensaríais muy bien lo que hacéis y os veríais obligados a cargar fuerte en lo que de verdad hubierais pensado. Así que os iría muchísimo mejor.»
— Charlie Munger citando a Warren Buffett, A Lesson on Elementary Worldly Wisdom, USC Business School, 1994
Es un experimento mental. Nadie te pide tener exactamente 20 acciones, y ser selectivo no garantiza nada. Lo que hace la tarjeta es que una compra pese lo que de verdad pesa.
Por qué funciona el límite
Comprar acciones lleva segundos. Entender el negocio que hay detrás lleva semanas, y lo fácil de lo primero te tienta a saltarte lo segundo.
Pongamos que un amigo te habla de una empresa cuyas acciones se han duplicado. Sin la tarjeta, quizá compres un poco para no quedarte fuera. Con la tarjeta, te preguntas qué pagan sus clientes, si la competencia puede copiarla, cuánta caja genera y qué precio dejaría margen para equivocarte. La escasez es imaginaria. La pausa es real.
«Charlie y yo decidimos hace mucho que, en toda una vida invirtiendo, es demasiado difícil tomar cientos de decisiones inteligentes.»
— Warren Buffett, carta a los accionistas de Berkshire Hathaway, 1993
Menos decisiones dejan más cabeza para cada una, y exigen la disciplina de dejar pasar una idea que parece aceptable mientras sigues trabajando.
Qué cuenta como perforación
En la versión de Buffett, una perforación es meter dinero. Leer sobre una empresa, seguir sus resultados y decidir no comprarla no te cuesta nada.
FatPitches funciona igual. Puedes seguir e investigar 10 empresas gratis, de por vida, con todas las funciones en las 10 y sin tarjeta de crédito. Un hueco de investigación es donde se hace el trabajo. Una perforación es la compra que ese trabajo tiene que justificar.
| Experimento mental de Buffett | Tus huecos de investigación en FatPitches | |
|---|---|---|
| Qué representa una casilla | Una decisión hipotética de inversión | Una empresa que decides investigar |
| Para qué sirve | Ser más selectivo antes de comprometer dinero | Concentrar tu atención y ordenar tu trabajo |
| Qué significa una casilla vacía | Una decisión que aún no has usado | Sitio para otra empresa que merezca la pena |
| ¿Hay que llenar las 20? | No | No |
Una empresa que estudias y descartas también te paga. Has aprendido algo del negocio, de la valoración o de dónde acaba lo que sabes, y no te ha costado dinero. Apunta por qué la descartas. «Demasiado cara» y «fuera de mi círculo de competencia» son respuestas útiles, y una casilla vacía es mejor que una idea mediocre.
Empieza dentro de tu círculo
Tu círculo de competencia es el grupo de negocios cuya economía y riesgos puedes juzgar con cierta seguridad. Los productos que te gusta usar son otra lista.
Si llevas años gestionando restaurantes, seguramente sabes cuándo el plan de expansión de una cadena es fantasía, qué hacen los costes de comida y de personal con los márgenes y por qué vuelven los clientes. Eso te da mejores preguntas. No convierte cualquier cadena cotizada en una ganga. Ante una biotecnológica especializada cuyos riesgos clínicos y regulatorios no sabes evaluar, la respuesta honesta es «No sé lo suficiente para valorarla». Es un límite, y uno útil.
Antes de mirar el gráfico, explica la empresa en tres frases: quién le paga, por qué la eligen sus clientes y qué podría amenazar sus beneficios. Si no puedes, ya tienes tu siguiente tarea de investigación. Buffett escribió sobre saber qué puedes y qué no puedes evaluar en su carta de 1996.
Pon a prueba el negocio, no la historia
Una empresa puede crecer deprisa sin ser un gran negocio. La prueba es si obtiene buenos retornos y los sigue obteniendo cuando la competencia reacciona.
Un foso económico es una ventaja competitiva duradera: costes más bajos, software difícil de sustituir, distribución, hábitos de los clientes. «Esta empresa tiene foso» es una hipótesis hasta que la compruebas. Piensa en dos empresas inventadas. Una crece a base de descuentos y publicidad, y sus clientes pueden cambiar de aplicación en segundos. La otra vende software metido en las operaciones diarias de sus clientes, así que cambiar obliga a formar de nuevo a la plantilla y rehacer procesos. La segunda probablemente tiene una economía más duradera, y aun así tendrías que mirar retención, márgenes, reinversión y competencia. Ninguna de las dos es buena inversión a cualquier precio.
Más sobre durabilidad frente a entusiasmo en qué significa calidad en un negocio.
Separa el riesgo de negocio del riesgo de precio
Aquí encaja el hábito de Munger de darle la vuelta: averigua cómo podría fracasar la inversión antes de imaginar cuánto podría ganar. ¿Podría perder un cliente grande? ¿Depende de financiación barata? ¿Son sus beneficios actuales anormalmente altos? ¿Podría un competidor quitarle valor a su producto? ¿Cobra la dirección por crecer aunque crecer perjudique al accionista?
Luego separa los dos peligros. El riesgo de negocio es que la capacidad de la empresa para crear valor se desgaste. El riesgo de precio es pagar por un negocio sólido un precio que da por hecho que todo saldrá bien. Una cotización más baja no arregla un negocio dañado, y un negocio excelente no justifica cualquier precio. En riesgo de negocio y riesgo de precio explico por qué esa separación decide qué hacer cuando una acción parece barata.
Escribe el mejor argumento contra la compra y, después, qué evidencia te haría cambiar de opinión. La convicción se convierte en algo que puedes comprobar.
Deja margen para equivocarte
El valor intrínseco es una estimación de lo que vale un negocio por la caja que puede generar para sus dueños. Ninguna hoja de cálculo te lo da como un número exacto.
Pongamos que tu estimación prudente sitúa una empresa entre 80 y 120 por acción. A 115 queda poco margen para decepciones. A 60 puede haber más, pero entonces tienes que averiguar por qué está tan barata: ¿ha exagerado el mercado o tu estimación se ha perdido un cambio real? La distancia entre una estimación conservadora y lo que pagas es el margen de seguridad. No garantiza nada. Hace que tu resultado dependa menos de acertar el pronóstico.
Antes de comprometerte, dibuja tres futuros: decepcionante, normal y optimista. Si el precio solo funciona en el optimista, has encontrado una empresa interesante, y no una perforación.
Compara con todas las alternativas
Una empresa puede ser comprensible, resistente y estar a buen precio y aun así no ser el mejor uso del dinero. Podrías ampliar un negocio que ya conoces mejor, comprar un fondo indexado, amortizar deuda cara o guardar el dinero que vas a necesitar pronto.
Imagina que una idea nueva parece sensata mientras una empresa que ya tienes, y conoces mejor, se ha abaratado sin cambios aparentes en el negocio. A cuál le toca el siguiente euro depende del precio, del riesgo, de lo que se te haya podido escapar, de tu exposición actual y de tus finanzas. El ticker más nuevo no tiene premio. Pregúntate por qué este y no los otros usos realistas de tu dinero. A veces la respuesta es seguir investigando.
Esperar es trabajo
La analogía del fat pitch dice que un inversor, a diferencia de un bateador, nunca está obligado a batear. La tarjeta añade un segundo filtro: incluso cuando podrías batear, ¿merece este lanzamiento una decisión escasa?
Esperar no es mirar cotizaciones sin plan. Sigue una empresa durante un año y sabrás quiénes son sus clientes, cuánta deuda tiene, cómo van sus márgenes, quién compite con ella y a qué precio aproximado tu valoración deja margen. Cuando las acciones caigan, el inversor sin preparar preguntará «ha caído, ¿compro?». Tú preguntarás si ha cambiado el negocio o solo el precio. Perder un cliente puede recortar su valor. Un susto pasajero, quizá no.
Más sobre esperar a la oportunidad adecuada, y sobre por qué es algo distinto de predecir el siguiente movimiento del mercado, en la trampa de predecir el mercado.
Convicción no es temeridad
A veces la tarjeta se lee como un permiso para meter casi todos tus ahorros en unas pocas acciones. Investigar mejora el juicio, y aun así puedes equivocarte.
Ser selectivo pregunta si una idea merece tu dinero. Dimensionar pregunta cuánto puedes comprometer si tu análisis falla, porque hasta un negocio convincente puede toparse con competencia nueva, malas decisiones de la dirección o un golpe duradero. Si no tienes tiempo para analizar empresas una a una, un fondo diversificado y barato es una base sensata. Si eliges acciones, mide el daño que una pérdida haría a tus finanzas con el mismo cuidado que el caso a favor del negocio. La guía de cuánto invertir en una sola acción desmonta esa pregunta.
Usar la tarjeta con FatPitches
La tarjeta decide qué empresas se llevan tu atención. La aplicación de FatPitches es donde las investigas, en el orden de los siete pasos antes de comprar:
- Empieza por el negocio. Quién paga, por qué vuelven los clientes y qué no entiendes. Si no sabes explicar la economía, para ahí.
- Comprueba la calidad. Pruebas de retornos duraderos y de una ventaja defendible, no una historia emocionante ni una subida reciente.
- Revisa la solidez financiera. Deuda, generación de caja, necesidades de reinversión y qué le hace un mal año al accionista.
- Cuestiona la tesis. El mejor argumento contra la inversión y qué evidencia demostraría que te equivocas.
- Valora con prudencia. Un rango de resultados frente al precio de hoy, no solo el escenario optimista.
- Compara alternativas. Por qué este negocio, y no otro que ya hayas investigado, o ninguna acción nueva.
- Dimensiona antes de actuar. La pérdida que puedes asumir y cómo encaja en tus finanzas. La orden va al final, nunca al principio.
Una empresa puede llegar al final de los siete y llevarse un no, y eso es el proceso funcionando.
Malentendidos
«Buffett dijo que solo hay que comprar 20 acciones»
No. El límite es imaginario. La lección va del cuidado que pones en cada decisión. No fija un tamaño de cartera ni cuenta operaciones.
«Si espero, no puedo perder»
Sí puedes. Esperar, investigar y exigir margen de seguridad no garantizan nada. Te enseñan qué estás arriesgando y recortan los errores evitables.
El estatus que merece la pena
Cualquiera puede publicar un ticker después de que suba. Cuesta más decir:
«He estudiado el negocio, sé qué podría demostrar que me equivoco y, a este precio, paso.»
Buffett estudió miles de empresas para encontrar sus grandes inversiones. FatPitches te da 10 para investigar, con todas las funciones en las 10, gratis de por vida y sin tarjeta. Empieza por una empresa que de verdad quieras entender.
Fuentes
- Charlie Munger, A Lesson on Elementary Worldly Wisdom, USC Business School, 1994: la tarjeta de 20 perforaciones, contada por Buffett.
- Warren Buffett, carta a los accionistas de Berkshire Hathaway de 1993: toma selectiva de decisiones y la dificultad de tomar cientos de decisiones de inversión inteligentes.
- Warren Buffett, carta a los accionistas de Berkshire Hathaway de 1996: evaluar negocios seleccionados dentro de tu círculo de competencia.