La comparación con el béisbol
Warren Buffett tomó prestado este modelo mental de Ted Williams, uno de los mejores bateadores de la historia del béisbol. En The Science of Hitting, Williams dividió la zona de bateo en 77 celdas del tamaño de una pelota.
«Batear solo las bolas de su “mejor” celda, sabía, le permitiría promediar .400; estirarse a por las bolas de su “peor” punto, la esquina baja y exterior de la zona de strike, lo reduciría a .230. Dicho de otro modo: esperar al fat pitch significaba un viaje al Salón de la Fama; batear indiscriminadamente, un billete a las ligas menores.»
— Warren Buffett, Berkshire Hathaway, 1997
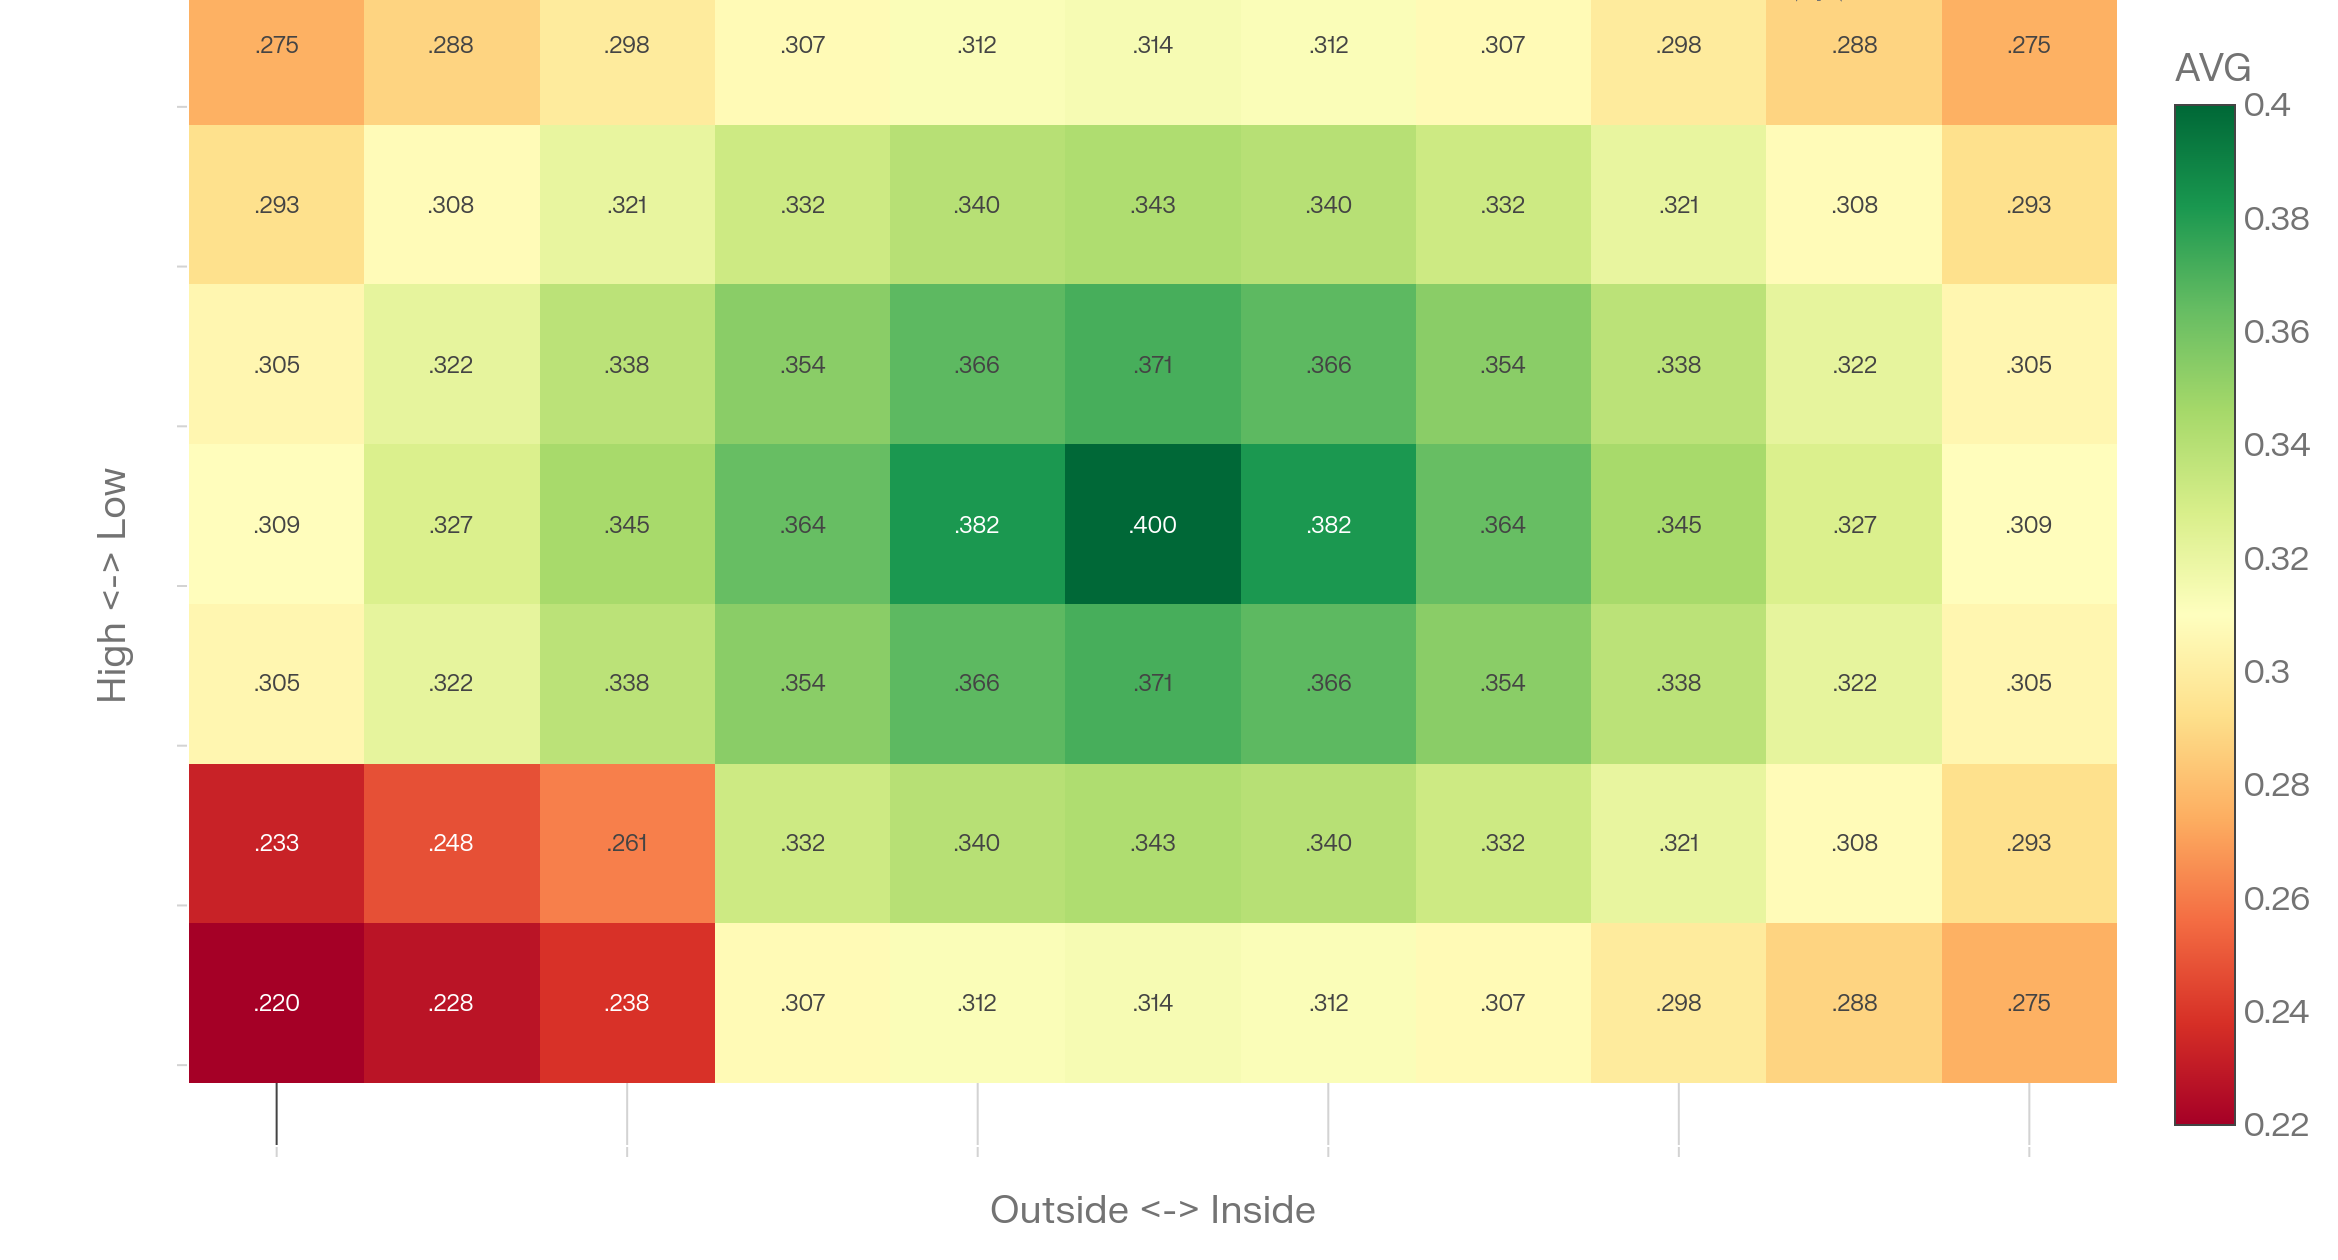
El gráfico es una simplificación visual: el centro es tu punto dulce; los bordes son oportunidades que casi siempre deberías dejar pasar.
Por qué invertir es mejor que el béisbol
Un bateador tiene que batear tarde o temprano: el árbitro le canta strikes. Un inversor no. Nadie te obliga a comprar una acción, una empresa, criptomonedas, un inmueble ni nada que se mueva o de lo que todo el mundo esté hablando.
«Puedes quedarte ahí plantado en el plato y el lanzador puede tirarte la bola justo por el centro, y si es General Motors a 47 dólares y no sabes lo suficiente para decidir… la dejas pasar y nadie te va a cantar un strike. La única forma de tener un strike es batear y fallar.»
— Warren Buffett
La disciplina no consiste en predecir cada movimiento del mercado. Consiste en evitar actuar cuando no tienes una ventaja real.
Qué es un fat pitch
Un fat pitch no es simplemente una acción que ha caído un 30 %, que parece barata en un filtro o que tiene una historia emocionante. Es una oportunidad en la que varias cosas encajan a la vez:
- Entiendes cómo gana dinero el negocio
- El negocio tiene fortalezas duraderas: marca, costes de cambio, escala, efectos de red o ventaja en costes
- Su economía es buena: altos retornos sobre el capital, deuda razonable y flujo de caja libre real
- La dirección es competente y trata con justicia a los propietarios
- El precio ofrece un margen de seguridad significativo frente a un valor intrínseco conservador
- Puedes explicar, en lenguaje llano, por qué el mercado puede estar equivocado
- Estás dispuesto a poseerlo durante años, no solo hasta el siguiente movimiento del precio
«De vez en cuando encuentras un Fat Pitch lento, recto y justo en el centro de tu punto ideal. Entonces bateas con todas tus fuerzas.»
— Charlie Munger
Tu zona de inversión ideal
Tu zona de inversión no es la de Buffett. Es el pequeño conjunto de negocios y situaciones que puedes evaluar mejor que la media.
Por ejemplo, un ingeniero de software puede tener una ventaja útil en comprender Microsoft. Eso no significa automáticamente que toda acción tecnológica sea comprensible o invertible. La pregunta es: ¿puedo estimar aquí la economía y los riesgos a largo plazo con más fiabilidad que en una aerolínea, una petrolera, un banco o una biotecnológica cualquiera?
Una regla sensata para empezar: cuando no sepas enunciar con claridad el modelo de negocio, la ventaja competitiva, los riesgos principales y un rango de valoración conservador, trata esa oportunidad como fuera de tu zona.
Muy pocas personas se han hecho ricas con su septima mejor idea, pero muchas personas se han hecho ricas con su mejor idea
— Warren Buffett
Siete razones para usar la filosofia del Fat Pitch
-
Esperar es gratis. En bolsa, dejar pasar una oportunidad incierta no te cuesta ningún strike. La idea de Buffett de que «no hay strikes cantados» te da permiso para no hacer nada.
-
Filtra las oportunidades mediocres. Munger lo dijo así: «Hace falta carácter para quedarse ahí sentado con todo ese efectivo sin hacer nada. Yo no he llegado donde estoy persiguiendo oportunidades mediocres.»
-
Te obliga a centrarte en entender, no en actuar. El objetivo no es una cartera llena de nombres; es un número pequeño que puedas analizar de verdad.
-
Reduce los errores emocionales. Una zona de bateo escrita hace más fácil resistirse al FOMO, a las narrativas de moda, al pánico y a la presión por operar.
-
Hace que tus mejores ideas cuenten. Munger: «Si solo tengo tres oportunidades, prefiero que sean mis mejores ideas y no mis peores.»
-
Reduce fricción y ruido. Menos decisiones suelen significar menos rotación, menos comisiones e impuestos y menos exposición a un comentario de mercado que no mejora tu criterio.
-
La capitalización compuesta necesita tiempo. Una buena inversión puede crear riqueza a lo largo de años de beneficios retenidos y crecimiento del negocio. Vender constantemente para buscar la siguiente idea interrumpe ese proceso.
«El paston no está en comprar ni en vender, sino en esperar.»
— Charlie Munger
Una lista de comprobación sencilla
Antes de comprar, pregúntate:
- ¿Estaría contento de poseer este negocio si su cotización no estuviera disponible durante cinco años?
- ¿Sé explicar en tres frases cómo gana dinero?
- ¿Qué hace que los clientes se queden o que los competidores lo pasen mal?
- ¿Qué podría dañar permanentemente al negocio?
- ¿Es el balance lo bastante sólido para aguantar un mal año?
- ¿Qué valor conservador estimo, y está el precio de mercado claramente por debajo?
- ¿Qué evidencia demostraría que mi tesis es falsa?
Si las respuestas son vagas, deja pasar el lanzamiento. ¿Por qué apostar por oportunidades mediocres?
El inversor particular tiene una ventaja en su conjunto de oportunidades
Un inversor particular no puede reproducir las operaciones de financiación de rescate a medida de Berkshire Hathaway. Buffett pudo negociar acciones preferentes y warrants con compañías como Goldman Sachs y General Electric en 2008; los accionistas corrientes no.
Pero ese hecho corta por los dos lados. La verdadera desventaja de Buffett es el tamaño. Berkshire tiene que desplegar cantidades enormes de capital, así que una oportunidad no solo debe ser atractiva: debe ser lo bastante grande como para mover la aguja. Una small cap mal valorada de 10, 50 o incluso 200 millones de dólares, una escisión, una microcap, una situación de lote impar o un nicho olvidado pueden ser irrelevantes para el valor por acción de Berkshire. Para un inversor individual, son materialmente relevantes.
«El tamaño del capital de Berkshire es una desventaja estructural.»
— Warren Buffett
Esto crea una asimetría a favor del inversor particular: puede pescar en estanques más pequeños. Puede comprar valores ilíquidos pero legítimos, empresas pequeñas, situaciones temporales de venta forzada, nombres internacionales oscuros o situaciones especiales que sencillamente son demasiado pequeñas para que las instituciones y Berkshire las estudien o las posean. Una cartera pequeña puede transformarse con una oportunidad que resultaría económicamente invisible dentro de un conglomerado de billones.
La conclusión no es «el inversor particular debería esperar en liquidez a una caída del 40 %», ni «el inversor particular debería imitar las operaciones privadas de Buffett». Es que el inversor particular debería explotar su flexibilidad: no tiene mandato, ni presión trimestral de reembolsos de clientes, ni obligación de desplegar miles de millones, ni necesidad de poseer solo mega caps muy líquidas.
«Sencillos, dobles y llegar a base» sigue siendo la opción por defecto adecuada para quien no tiene ninguna ventaja: fondos indexados diversificados y de bajo coste, aportaciones periódicas y una reserva de liquidez razonable. Es una elección sensata.
La idea clave
- Para el inversor que ha desarrollado un círculo de competencia real, la disciplina del Fat Pitch de Buffett puede ser más aprovechable a escala particular, no menos.
- La ventaja del particular no es una inteligencia superior; es la libertad de ser paciente, selectivo, concentrado solo cuando está justificado, y lo bastante pequeño como para comprar oportunidades que el capital grande está obligado a ignorar.
En términos de béisbol: Buffett recibe algunos lanzamientos que el inversor particular nunca verá, pero también está obligado a batear con un bate tan enorme que la mayor parte del campo le resulta inaccesible.
La mejor ventaja del particular es esperar lanzamientos más pequeños y comprensibles que aún así pueden cambiar su marcador.
Estar preparado es todo el trabajo, y ese trabajo es el que describen los siete pasos antes de comprar. Lo contrario —esperar a que el mercado avise— es la trampa de predecir el mercado.
La pregunta no es cuántas veces bateas, sino si estarás preparado para reconocer la bola perfecta cuando llegue.
En la segunda parte del video Buffett nos habla de la tarjeta perforada, las unicas 20 decisiones que necesitas para hacerte rico, lo cubrimos en detalle en nuestro un post dedicado a la punchcard de Buffett.
FatPitches te ayuda a comprobar todas estas cuestiones con datos estadisticamente significativos al tiempo que hace visibles los posibles sesgos. Empieza a construir tu tesis meticulosamente en 10 acciones totalmente gratis FatPitches