Equivócate con la ventaja competitiva, juzga mal a la dirección, paga un 20 % de más. Si la posición era el 2 % de tu cartera, has tenido una mala tarde. Comete los mismos errores con un 25 % y te has cambiado la vida, en la dirección que no querías.
Howard Marks lo resumió en dos frases:
«No hay ninguna inversión tan buena que no pueda arruinarla un precio de entrada demasiado alto. Tampoco hay ninguna inversión tan segura que no pueda volverse arriesgada comprando demasiada cantidad de ella.»
— Howard Marks, Risk, enero de 2006
Por eso, en FatPitches, el tamaño de la posición es el paso siete de siete. Va el último porque es el único paso que te sigue protegiendo cuando todos los anteriores resultaron estar equivocados.
La aritmética que nadie interioriza
Las pérdidas y las ganancias no son simétricas, y la diferencia se dispara enseguida.
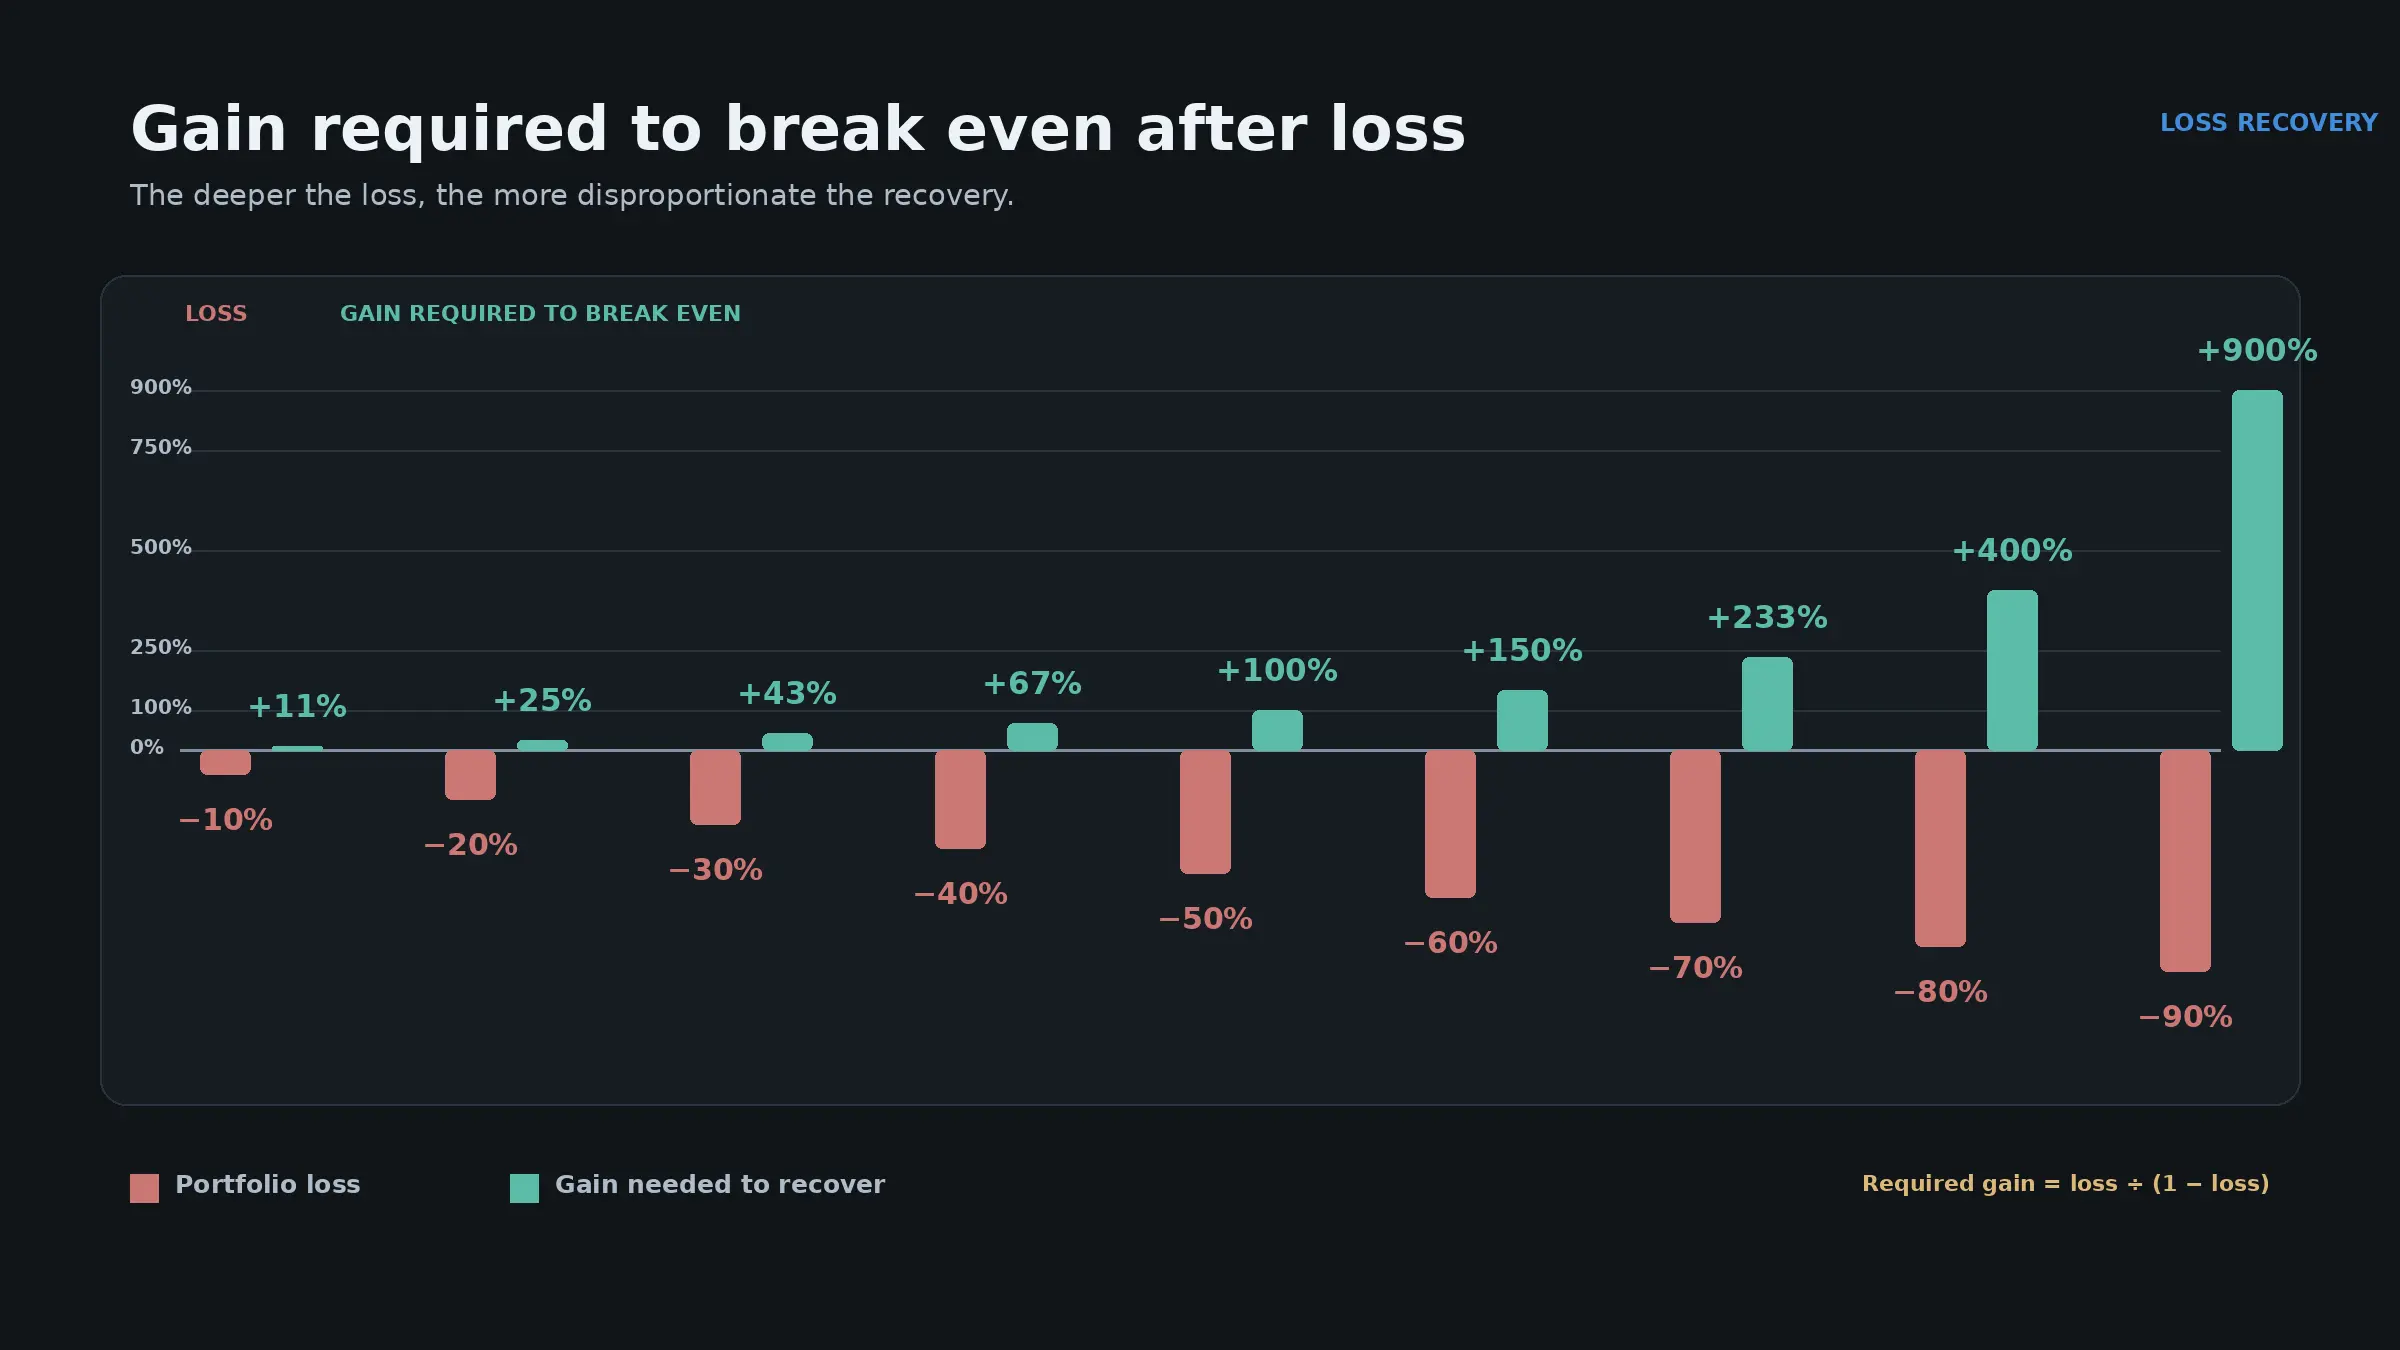
Una pérdida del 50 % no se recupera con un 50 %. Hay que duplicar. Y ese doble tiene que salir de una base menor, con menos capital trabajando, mientras estás en el peor estado de ánimo en el que vas a tomar decisiones nunca.
Tu tamaño máximo de posición
FatPitches no te pide que llegues a un número por intuición. Calcula dos techos independientes y se queda con el más estricto:
peso = min( techo de Kelly , presupuesto de riesgo ÷ caída hasta el suelo )Están construidos sobre cimientos distintos a propósito, para que cada uno cubra el punto ciego del otro.
El techo del presupuesto de riesgo
Descansa sobre evidencia. Pregunta: si esto cae hasta su suelo de valor, ¿qué parte de mi cartera se pierde para siempre? Un presupuesto del 3 % sobre un valor que puede caer un 30 % hasta su suelo lo limita al 10 %.
El techo de Kelly
Descansa sobre una ventaja estimada que, en renta variable, arrastra un error estándar enorme. Sirve de referencia, nunca al pie de la letra. Por eso se recorta mucho antes de usarlo.
Por qué el presupuesto es una parte de la cartera
Este detalle es el que hace funcionar la regla, y es fácil entenderlo al revés.
El presupuesto de riesgo es un porcentaje de la cartera entera, no de la posición, porque tiene que sumar. Diez valores que arriesgan un 3 % de la cartera cada uno pueden llevarse el 30 % en una sola caída correlacionada, y una caída correlacionada es justo lo que pone a prueba todos los suelos de valor a la vez. Los suelos no fallan por separado. En marzo de 2020 fallaron juntos.
Dimensiona cada posición como si su suelo fuera el único que se va a poner a prueba y tendrás una cartera que aguanta todos los escenarios menos el que acaba pasando.
Por qué se recorta Kelly
El criterio de Kelly da el tamaño de apuesta que maximiza el crecimiento cuando conoces tu ventaja. La trampa está en «conoces».
En un casino la ventaja es un hecho. En bolsa es una estimación tuya, con barras de error que no ves. Mete en Kelly una ventaja sobreestimada y te recomendará muy seguro una posición que te arruina.
El castigo es asimétrico. El doble de Kelly crece a cero, mientras que medio Kelly conserva cerca del 75 % del crecimiento con una fracción de la varianza. Si apuestas de menos, compones un poco más despacio. Si apuestas de más, se acaba la partida.
Así que calcula Kelly a grandes rasgos y luego apuesta menos a propósito, y recórtalo todavía más cuando la calidad del negocio es más floja y la estimación de la ventaja, con ella, más frágil.
Un suelo es un modelo, no un límite
Esta es la advertencia. Cualquier herramienta que te la esconda te está vendiendo algo.
Un «suelo de valor» es donde podría quedarse el precio si te equivocas o si el ciclo se da la vuelta. FatPitches calcula varios: caja neta por acción, valor contable, un deterioro con beneficios de crisis usando múltiplos de mínimos, y dos referencias de sentimiento, el mínimo de 52 semanas y la media móvil de 200 sesiones, etiquetadas como referencias de precio porque no son valor en absoluto.
Todos son modelos:
- La caja neta puede estar comprometida, atrapada en el extranjero o ya asignada.
- El valor contable puede estar lleno de fondo de comercio a punto de deteriorarse.
- Un múltiplo de mínimos es la mediana de ciclos pasados. Es un mal resultado típico, no un tope a los malos resultados.
Por eso la aplicación no los promedia sin avisar. Si no has fijado el suelo con el que te comprometes, te enseña cuánto discrepan los cinco y te pide que elijas. Una cifra única y segura que no ha elegido ninguna persona es peor que un desacuerdo a la vista.
Y por eso la protección real contra la ruina es el tamaño de la posición, y no ninguno de estos números. El suelo es un dato de entrada de la regla de tamaño.
Concentrar sigue estando permitido
Nada de esto es un argumento para tener cincuenta valores. Munger lo dejó claro:
«Y los sabios apuestan fuerte cuando el mundo les ofrece esa oportunidad. Apuestan en grande cuando tienen las probabilidades a favor. Y el resto del tiempo, no. Así de simple.»
— Charlie Munger, A Lesson on Elementary Worldly Wisdom, USC Business School, 1994
Las reglas de arriba no impiden una posición grande. La obligan a ganarse su tamaño: necesita poca distancia hasta un suelo con el que te hayas comprometido, y un negocio lo bastante bueno como para que la estimación de la ventaja no sea una fantasía.
Lo que impiden es el error que acaba con las carteras: una posición que se hizo grande porque parecía obvia. Marks lleva décadas recordando que lo obvio es justo lo que se siente en los máximos.
La palabra «fuerte» de esa cita pesa menos de lo que parece. Lo que carga con todo es «y el resto del tiempo, no».
¿Y la volatilidad?
Buffett nunca ha tratado las oscilaciones de precio como el riesgo, y tenía una respuesta corta para quien lo hiciera:
«Si alguien empieza a hablarte de la beta, ya sabes, cierra bien la cartera.»
— Warren Buffett, junta anual de Berkshire Hathaway, 2001
La volatilidad no es riesgo. Es útil, siempre que no te hayas dimensionado de forma que una caída te obligue a vender.
Que baje la acción y que empeore el negocio pueden ocurrir a la vez, pero lo uno no demuestra lo otro. Perder clientes, quedarse sin caja o refinanciar deuda en condiciones mucho peores sí deteriora lo que posees. Una cotización más baja solo te dice cuánto paga alguien hoy. Es motivo para revisar el negocio, y por sí sola no decide nada.
Piensa en un activo que da ingresos y no cotiza, un piso alquilado o una finca. Te preocuparía lo mismo: cuánto produce, cuánto cuesta mantenerlo y qué podría hacer que dejara de rendir. Ponerle un precio que cambia cada segundo no responde a esas preguntas, y un precio quieto tampoco. Un negocio sobrevalorado puede parecer tranquilo durante años, hasta que se rompen los supuestos que sostenían su valoración.
Para quien compra, las oscilaciones del precio (la volatilidad, o la beta) pueden ampliar la distancia entre lo que vale un negocio y lo que cuesta. Si los datos siguen respaldando tu valoración, un precio más bajo puede ser mejor compra. Pero «ha bajado mucho» no es una tesis, y «ya se recuperará» no es un análisis de lo que puedes perder. La oportunidad depende de que el negocio siga siendo sólido, haga lo que haga el gráfico.
Aquí es donde decide el tamaño. Además de decir que vas a esperar, tienes que poder permitírtelo. Dinero que vas a necesitar pronto, deuda con tus acciones de garantía o una posición tan grande que cualquier caída te quite el sueño pueden obligarte a vender en el peor momento. Una posición que puedes asumir te deja margen para revisar la tesis, aguantar o comprar más sin salirte de tus límites. Una excesiva te obliga a decidir antes de que lo hagan los datos.
El tamaño no va a mantener quieto el saldo. Su trabajo es limitar lo que pierdes si te equivocas y evitar que una caída que podrías aguantar acabe en una venta que no puedes aplazar.
Cómo se ve en la práctica
En la aplicación, el paso siete enseña los dos techos y cuál de ellos manda. Sin bróker conectado es una cifra de planificación: un porcentaje de un capital de planificación que fijas tú, y nunca dimensiona una orden real.
Antes de fijar el tamaño, contesta cuatro preguntas:
- ¿Cuál es mi suelo, y lo elegí yo o me lo promedió algo?
- Si llega a ese suelo, ¿qué porcentaje de mi cartera total se pierde para siempre?
- ¿Cuántas de mis otras posiciones caerían a la vez, por la misma razón?
- ¿Estoy aumentando esto porque mejoró el análisis o porque se movió el precio?
Todo lo anterior (filtrar el riesgo de negocio, puntuar la calidad, comprobar la alineación, valorar) existe para ganarte el derecho a un número firme aquí. Los siete pasos completos están en los siete pasos antes de comprar, y la distinción de riesgo que hay debajo, en riesgo de negocio y riesgo de precio. La calculadora de tamaño de posición gratuita hace el paso siete por su cuenta, sin cuenta.