Un servicio de recomendación de acciones puede acabar formando parte del mercado que dice limitarse a observar, sobre todo en microcaps poco líquidas. Eso no convierte en deshonesta a toda recomendación, pero sí significa que el suscriptor tiene que separar una buena tesis del movimiento de precio creado por la propia recomendación.
El bucle de retroalimentación
Imagina una newsletter con 5.000 suscriptores de pago que recomienda una microcap en la que normalmente se negocian solo unos pocos miles de dólares en acciones al día. Si incluso una pequeña fracción compra enseguida, sus órdenes de mercado combinadas pueden consumir la oferta disponible y empujar el precio cotizado bruscamente al alza.
Eso no es necesariamente manipulación. Puede ser oferta y demanda corrientes encontrándose con un libro de órdenes inusualmente estrecho. Pero la distinción importa: un salto de precio tras la publicación puede revelar más sobre la capacidad de compra de la audiencia que sobre una mejora repentina del negocio subyacente. La SEC señala que las microcaps han sido históricamente menos líquidas y menos negociadas, de modo que las compras y las ventas pueden tener un impacto desproporcionado en el precio.
El servicio puede entonces anunciar el aparente éxito: «Nuestra última recomendación sube un 30 %». Los nuevos suscriptores ven un historial de aciertos; los antiguos se sienten validados; la siguiente alerta atrae a todavía más compradores. La ventaja percibida del producto puede estar producida en parte por su propia distribución.
Una ilustración sencilla
Supongamos que una empresa tiene:
- Una capitalización de 40 millones de dólares
- Un volumen diario normal de 15.000 dólares
- Una horquilla amplia entre compra y venta
- Pocas acciones realmente ofrecidas en venta cerca del precio actual
Unos cientos de suscriptores desplegando 1.000 dólares cada uno representan entre 200.000 y 500.000 dólares de demanda repentina: muchas veces la negociación diaria habitual. El resultado puede ser un gráfico vertical que parece un descubrimiento de valor, pero que puede estar más cerca de una escasez temporal.
El problema es asimétrico. La compra crea la señal pública emocionante: velas verdes, volumen al alza, capturas de pantalla y testimonios. La venta es privada, descentralizada y mucho más difícil. Cuando bastantes tenedores intentan salir después, la misma falta de liquidez que amplificó la subida puede amplificar la caída. La SEC advierte específicamente de que las microcaps de baja liquidez pueden ser difíciles de vender sin afectar de forma apreciable a su precio.[1]
No toda newsletter es una estafa
Sería perezoso —y falso— llamar fraude a todo analista popular de microcaps.
Un analista serio puede descubrir negocios olvidados, explicar un caso de valoración sólido, identificar mejoras de gobierno corporativo o atraer atención legítima hacia una empresa que el mercado ha pasado por alto. En ese caso, la nueva demanda puede ser una respuesta racional a un análisis nuevo. Los mercados necesitan investigación, discrepancia e inversores dispuestos a actuar según sus conclusiones.
La crítica más fuerte es más estrecha:
- El suscriptor no debería confundir un movimiento inducido por la recomendación con la prueba de que la tesis era correcta.
- Una profecía autocumplida puede hacerte daño igualmente
- ¿Cuál era el volumen normal en euros de la acción antes de la recomendación?
- ¿Qué tamaño tiene la posición recomendada frente a la liquidez diaria típica?
- ¿Poseían acciones el autor, sus afiliados o terceros remunerados antes de publicar?
- ¿Pueden operar inmediatamente después de publicar?
- ¿Se declaran con claridad todos los conflictos, acuerdos de remuneración y salidas?
- ¿Sigue funcionando la tesis si la cotización no sube durante dos años?
- ¿Podría un suscriptor construir y deshacer de forma realista una posición sin mover el mercado?
Los reguladores no consideran que la promoción sea en sí misma impropia, pero advierten de que las promociones pagadas pueden disfrazarse de análisis independiente y exigen declarar la remuneración en los casos pertinentes.[2][3]
El problema del suscriptor
El modelo de negocio puede crear un conflicto incluso cuando el autor es sincero.
Al gurú se le premia por la atención, el crecimiento de suscriptores y los aciertos visibles. Al suscriptor solo se le premia si compra a un precio sensato, aguanta la incertidumbre y acaba vendiendo con liquidez real. Esos incentivos se solapan, pero no son idénticos.
Los suscriptores tardíos suelen heredar la peor versión de la operación:
- La tesis ya se ha hecho pública
- La demanda inicial ya ha elevado el precio
- La relación riesgo/recompensa ha cambiado
- El vendedor al otro lado puede ser un suscriptor anterior
- La liquidez de salida puede desaparecer justo cuando se quiebra la confianza
Por eso un «historial» basado en la rentabilidad desde la fecha de publicación merece escepticismo. Puede no reflejar la rentabilidad ejecutable después de horquillas, deslizamiento, límites de tamaño de posición y la dificultad práctica de salir. Un servicio que solo publica ganadores, que evita valorar las posiciones a precios de salida realistas o que se niega a hablar de liquidez está vendiendo una historia, no un proceso de inversión.
Aprende a pescar
El mejor producto no es un pez escurridizo servido en tu plato. Es una caña, un mapa y una forma de comprobar si el agua es real.
En lugar de preguntar «¿qué está comprando el gurú?», el inversor debería aprender a preguntar:
- ¿Cuánto gana este negocio a lo largo de un ciclo?
- ¿Cuál es el riesgo del balance?
- ¿Cuál es el escenario negativo si la tesis falla?
- ¿Qué evidencia invalidaría la tesis?
- ¿Cuál es una estimación conservadora del valor intrínseco?
- ¿Cuánta liquidez de negociación existe frente al tamaño de posición que pretendo?
- ¿Estoy comprando un negocio o persiguiendo al último comprador?
Ese es el enfoque de FatPitches: la investigación debería hacer al inversor más independiente, no más dependiente de la siguiente alerta.
Una idea de inversión útil debería dejar al lector con una tesis escrita, un rango de valoración, un escenario negativo, los riesgos clave y una regla de dimensionamiento de la posición. Si el autor original desapareciera mañana, el inversor debería seguir sabiendo por qué posee la acción, qué le haría vender y qué evidencia demostraría que se equivoca.
Los mercados bajistas lo destapan
El bucle de retroalimentación es más frágil en una corrección o en un mercado bajista.
En un mercado alcista abundan los compradores y el capital especulativo, y la alerta de una newsletter puede encontrarse con una audiencia ansiosa. En un mercado a la baja, la audiencia puede estar ya totalmente invertida, las nuevas suscripciones pueden frenarse y los compradores se vuelven más selectivos. El mecanismo que se reforzaba a sí mismo se invierte.
- Llegan menos compradores nuevos tras la alerta
- Los suscriptores existentes sufren pérdidas en otras posiciones y necesitan caja
- Los stops, las llamadas de margen y el miedo aumentan la presión vendedora
- Las horquillas, ya amplias, se ensanchan más
- El precio cae, generando «historiales» públicos feos
- Los reembolsos y las bajas eliminan otra fuente de demanda futura
Entonces la subida anterior se reinterpreta. Lo que parecía validación del mercado pudo ser una frágil cadena de compradores incrementales. Una vez rota esa cadena, la acción tiene que sostenerse sobre flujos de caja, activos, gobierno corporativo y demanda genuina a largo plazo.
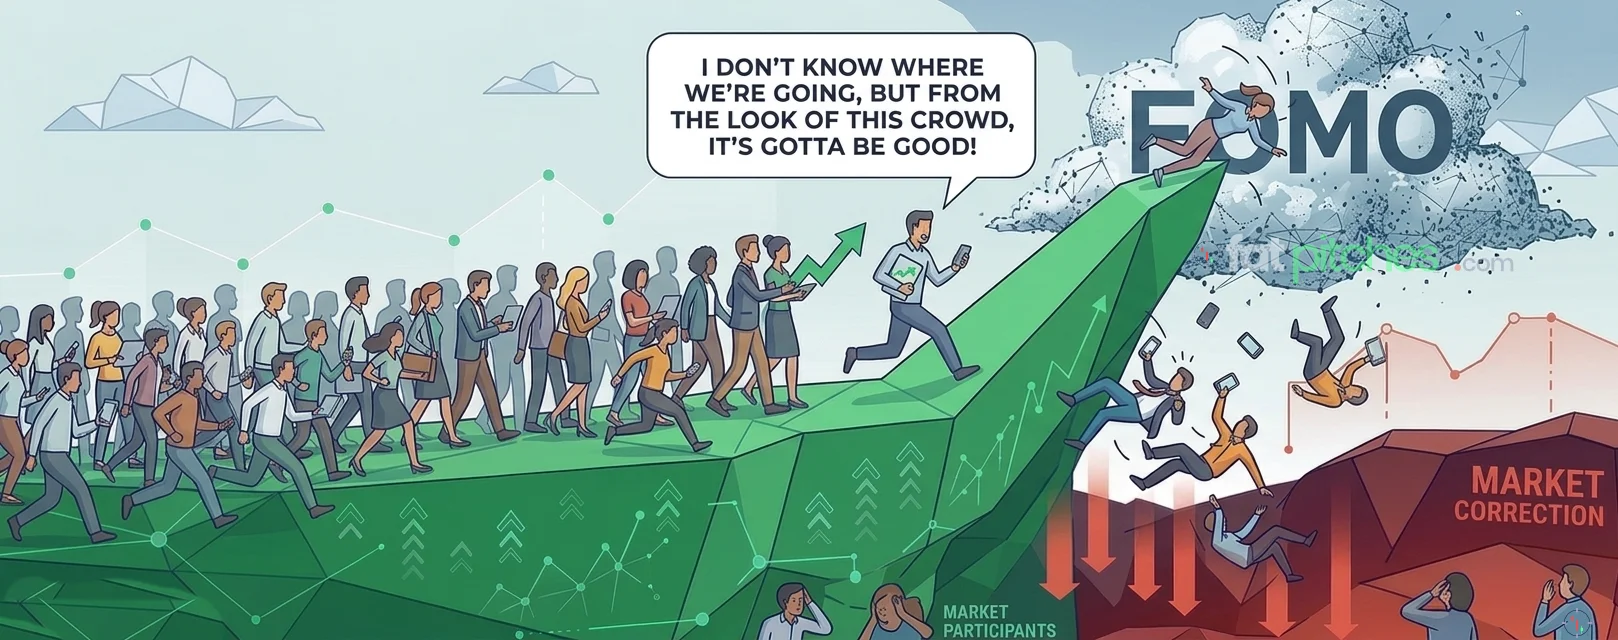
Las microcaps han sido históricamente más volátiles que las acciones grandes, y su menor liquidez hace más probables los movimientos bruscos de precio —y las salidas difíciles—. En una corrección, eso no es una nota al pie. Se convierte en el riesgo central.
Un estándar mejor
El estándar no debería ser «¿subió la recomendación después de publicarse?».
Debería ser:
¿Seguiría siendo esta una inversión atractiva si nadie supiera que el gurú la ha recomendado?
Si la respuesta es sí, puede que el análisis haya descubierto algo valioso. Si la respuesta es no —si la rentabilidad depende de una nueva oleada de suscriptores, de la atención en redes sociales o de un precio en subida perpetua—, entonces el inversor no está analizando un negocio. Está financiando un bucle de distribución.
FatPitches se sitúa con firmeza al otro lado de esa línea: no «sigue a este gurú», sino entiende el negocio, examina los incentivos, mide la liquidez, define el escenario negativo y haz tuya la decisión.
Idea clave
La decisión la tomé yoEso es más lento que copiar un ticker. También es mucho más probable que sobreviva al día en que desaparezcan los compradores fáciles. Y, más importante, te ayudará a aprender y a sentirte mejor contigo mismo, especialmente durante una corrección o un mercado a la baja, porque la decisión la tomaste tú.
FatPitches está construido para ayudarte a aprender a pescar por ti mismo. Construye tu propia tesis, pon a prueba tus supuestos, cuestiónalos, recuerda darle siempre la vuelta y mantén tu efectivo lista para más oportunidades de calidad, de modo que no dependas del consejo de terceros. Además FatPitches te permite usar varias “cañas virtuales” para que no tengas que renunciar al primer pez gordo que se acerce.
«Pesca donde estén los peces» -Charlie Munger
Tu criterio sigue decidiendo dónde poner la caña.
Fuentes
[1] Investor Bulletin: Microcap Stock Basics (Part 3 of 3: Risk) https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/investor-2
[2] Microcap Stock: A Guide for Investors - SEC.gov https://www.sec.gov/about/reports-publications/investorpubsmicrocapstock
[3] Updated Investor Alert: Fraudulent Stock Promotions https://www.sec.gov/oiea/investor-alerts-bulletins/ia_promotions.html
[4] Beware of Stock Recommendations on Investment Research Websites https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-alerts/investor-41
[5] Microcap Fraud | Investor.gov https://www.investor.gov/additional-resources/spotlight/microcap-fraud
[6] Michael Hall, et al. https://www.sec.gov/enforcement-litigation/litigation-releases/lr-15901
[7] Anthony J. Thompson, Jr., Jay Fung, and Eric Van Nguyen https://www.sec.gov/enforcement-litigation/litigation-releases/lr-23137
[8] SEC Crackdown On ‘Net Scams - CBS News https://www.cbsnews.com/news/sec-crackdown-on-net-scams/
[9] SEC charges 44 with Net fraud https://www.zdnet.com/article/sec-charges-44-with-net-fraud/
[10] Microcap Stocks: A Double-edged Sword https://www.napa-net.org/news/2019/2/microcap-stocks-double-edged-sword/
[11] Official SEC SealSEC https://www.sec.gov/investor/alerts/socialmediaandfraud.pdf
[12] SEC Scrutinizes “Fake News” Stock Promotion Schemes https://www.zuckermanlaw.com/sec-whistleblower-lawyers/sec-scrutinizes-fake-news-promoting-stocks/
[13] Regulatory Notice 21-03 | FINRA.org https://www.finra.org/rules-guidance/notices/21-03
[14] Pump and Dump Schemes - Investor.gov https://www.investor.gov/protect-your-investments/fraud/types-fraud/pump-and-dump-schemes
[15] SEC Issues White Paper on Penny Stock Risks https://www.huffpost.com/entry/sec-issues-white-paper-on-penny-stock-risks_b_58f0ef54e4b04cae050dc6a4